Um projeto em análise na Câmara dos Deputados trata da fraude praticada na folha de pagamento por meio da inserção de descontos indevidos no contracheque. A proposta concentra-se na alteração do registro usado para calcular o valor recebido pelo trabalhador e busca estabelecer uma resposta penal específica para esse tipo de conduta.
O tema envolve situações em que a remuneração é reduzida por um lançamento que não deveria constar da folha. A discussão considera como elemento central a falta de autorização para o desconto e a utilização fraudulenta do sistema ou do documento que registra os valores devidos ao empregado.
Foco está no lançamento feito na folha
De acordo com a matéria da Agência Câmara de Notícias, a proposta não trata apenas do resultado final percebido no pagamento. O foco está na forma como o desconto é criado e inserido na folha de pagamento, etapa anterior ao recebimento do salário.
A folha reúne os valores que compõem a remuneração e os abatimentos aplicados ao pagamento. Quando um desconto é lançado sem autorização, o registro altera o valor líquido indicado no contracheque. É essa interferência fraudulenta no processamento da folha que o projeto pretende alcançar.
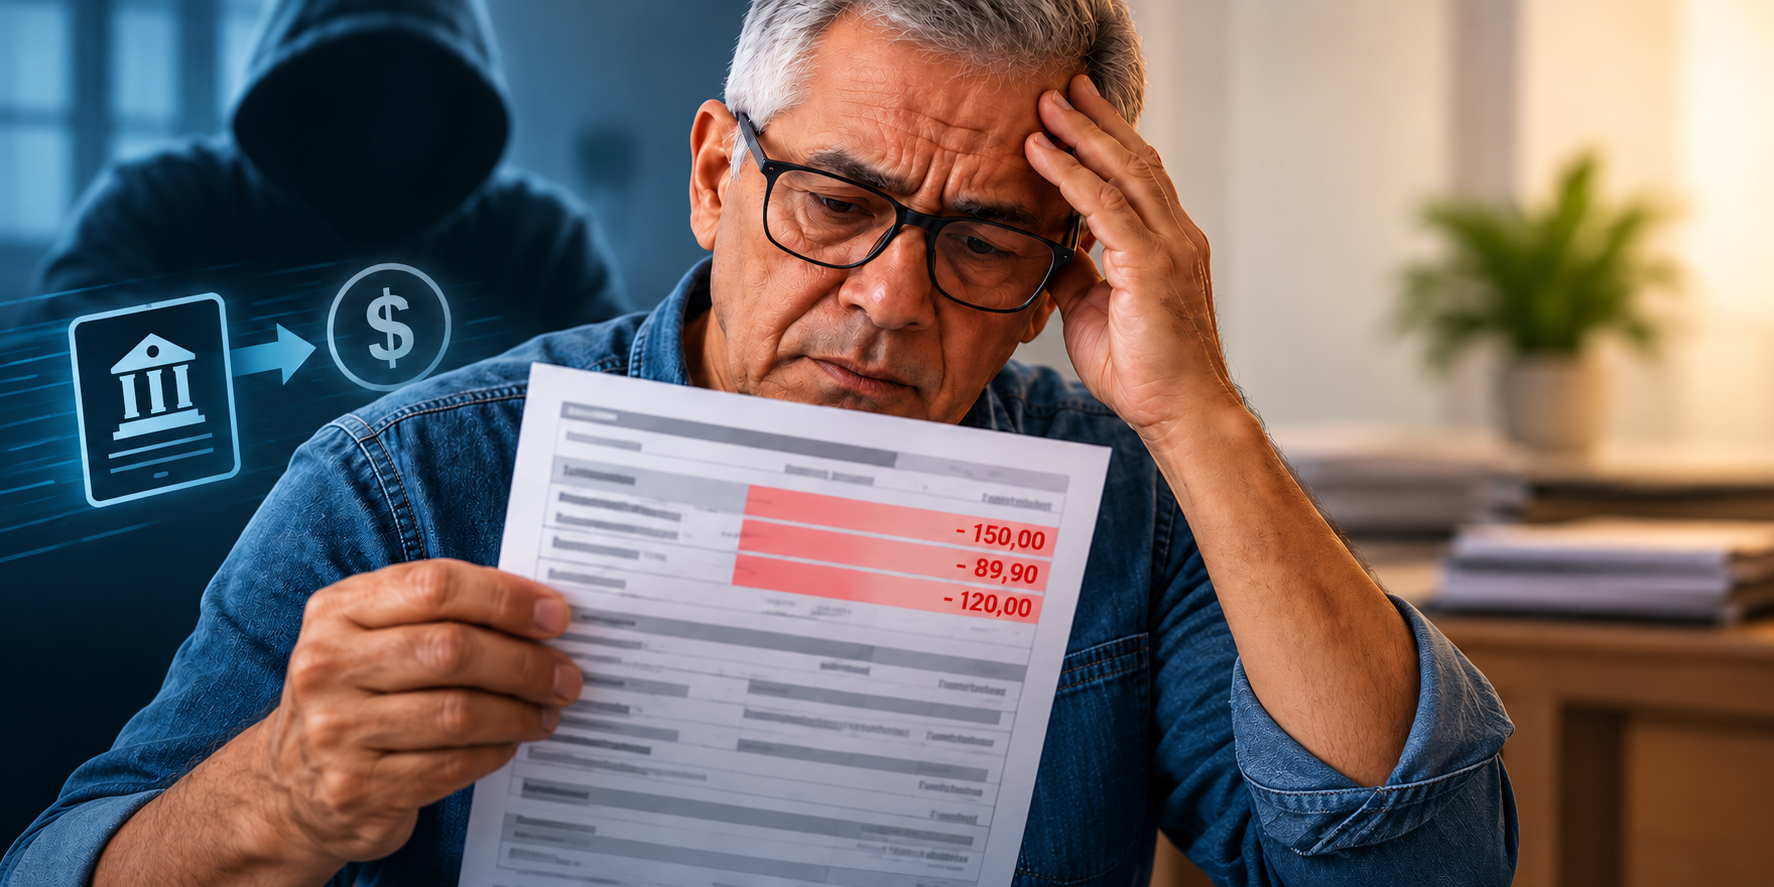
O contracheque funciona, nesse contexto, como o documento que apresenta ao trabalhador a composição do pagamento. Nele aparecem os valores da remuneração e os descontos considerados no cálculo. A inclusão de uma informação falsa ou indevida pode reduzir o montante efetivamente recebido.
Autorização é o ponto central
A proposta parte da distinção entre um desconto legítimo e um abatimento criado de forma fraudulenta. O primeiro depende de fundamento válido e, conforme o caso, da autorização correspondente. Já o lançamento indevido não tem respaldo para reduzir a remuneração.
O projeto dá destaque à ausência de autorização do trabalhador. A questão não é apenas verificar se houve diminuição do pagamento, mas identificar se o valor foi retirado a partir de um registro inserido sem consentimento e com finalidade fraudulenta.
Essa distinção é relevante porque a folha pode conter diferentes tipos de descontos previstos em lei ou autorizados pelo empregado. A proposta se volta especificamente para a criação artificial de um abatimento capaz de alterar o valor final do salário.
Resposta penal específica
O texto em análise na Câmara prevê um tratamento penal próprio para a fraude relacionada à folha de pagamento. A intenção é dar enquadramento específico à conduta de quem interfere no registro da remuneração para produzir um desconto indevido.
A discussão ocorre no âmbito do Código Penal. O projeto procura levar para a legislação penal uma situação em que o prejuízo ao trabalhador é produzido por meio da manipulação da folha, do contracheque ou do processamento usado para calcular o pagamento.
O enquadramento proposto está relacionado à fraude, e não a qualquer divergência sobre o valor recebido. A aplicação da regra dependeria da caracterização da conduta prevista no texto e da comprovação dos elementos exigidos pela legislação.
Como a fraude afeta o pagamento
O salário é calculado a partir das informações registradas na folha. Se um desconto é incluído indevidamente, o valor líquido apresentado ao trabalhador diminui. A alteração pode aparecer como uma linha específica no contracheque, embora não corresponda a uma obrigação ou autorização válida.
O projeto considera a etapa do lançamento como parte essencial do problema. A fraude pode ocorrer antes de o dinheiro ser depositado, no momento em que os dados da remuneração são inseridos, processados ou consolidados para a elaboração do pagamento.
Por isso, a proposta trata da conduta praticada dentro do mecanismo de registro da folha. O objetivo é alcançar a manipulação que produz o desconto, e não somente o efeito posterior de receber um valor menor.
Diferença entre desconto regular e desconto fraudulento
Descontos podem fazer parte da composição regular de uma folha de pagamento quando têm base legal, contratual ou autorização do trabalhador. Nesses casos, o abatimento deve estar relacionado a uma obrigação ou operação reconhecida.
O problema abordado pelo projeto é diferente. Trata-se do lançamento que reduz a remuneração sem que exista autorização válida para sua realização. A proposta busca separar essa conduta das situações em que o desconto está previsto ou foi regularmente aceito.
Essa separação também influencia a análise do contracheque. A presença de um valor descontado não é, por si só, suficiente para caracterizar a fraude. É necessário considerar a origem do lançamento e a existência de autorização ou de fundamento que permita o abatimento.
Tramitação na Câmara
O projeto ainda está em análise na Câmara dos Deputados. A apresentação da proposta não significa que a nova regra já esteja em vigor. Para produzir efeitos, o texto precisa seguir o processo legislativo e ser aprovado conforme as etapas previstas.
Durante a tramitação, o conteúdo pode ser examinado pelos órgãos responsáveis e sofrer alterações. A versão final dependerá do andamento da matéria e das decisões tomadas ao longo da análise legislativa.
Enquanto o projeto não for convertido em lei, continuam valendo as normas atualmente aplicáveis aos descontos em folha e às condutas fraudulentas. A proposta representa uma discussão sobre a criação de uma previsão penal específica para a manipulação que reduz o pagamento do trabalhador.
Proteção do valor devido ao trabalhador
Ao tratar do lançamento indevido, o texto coloca no centro da discussão o valor que o trabalhador deveria receber depois dos descontos legítimos. A remuneração líquida é afetada quando uma parcela é retirada sem autorização e passa a constar do cálculo do pagamento.
A proteção pretendida pelo projeto está relacionada à integridade das informações usadas na folha. O registro precisa refletir os valores efetivamente devidos e os abatimentos que podem ser realizados. Quando há uma alteração fraudulenta, o documento deixa de representar corretamente a composição do salário.
A proposta, conforme descrita pela Agência Câmara de Notícias, busca responder a esse tipo de interferência com uma previsão penal própria. O debate envolve, portanto, a forma de registrar a remuneração e a necessidade de distinguir o desconto autorizado daquele criado artificialmente.
O projeto ainda será submetido às etapas de análise legislativa. Até que haja eventual aprovação e entrada em vigor de uma nova norma, a matéria permanece em discussão no Congresso Nacional.
Fonte: Agência Câmara de Notícias.