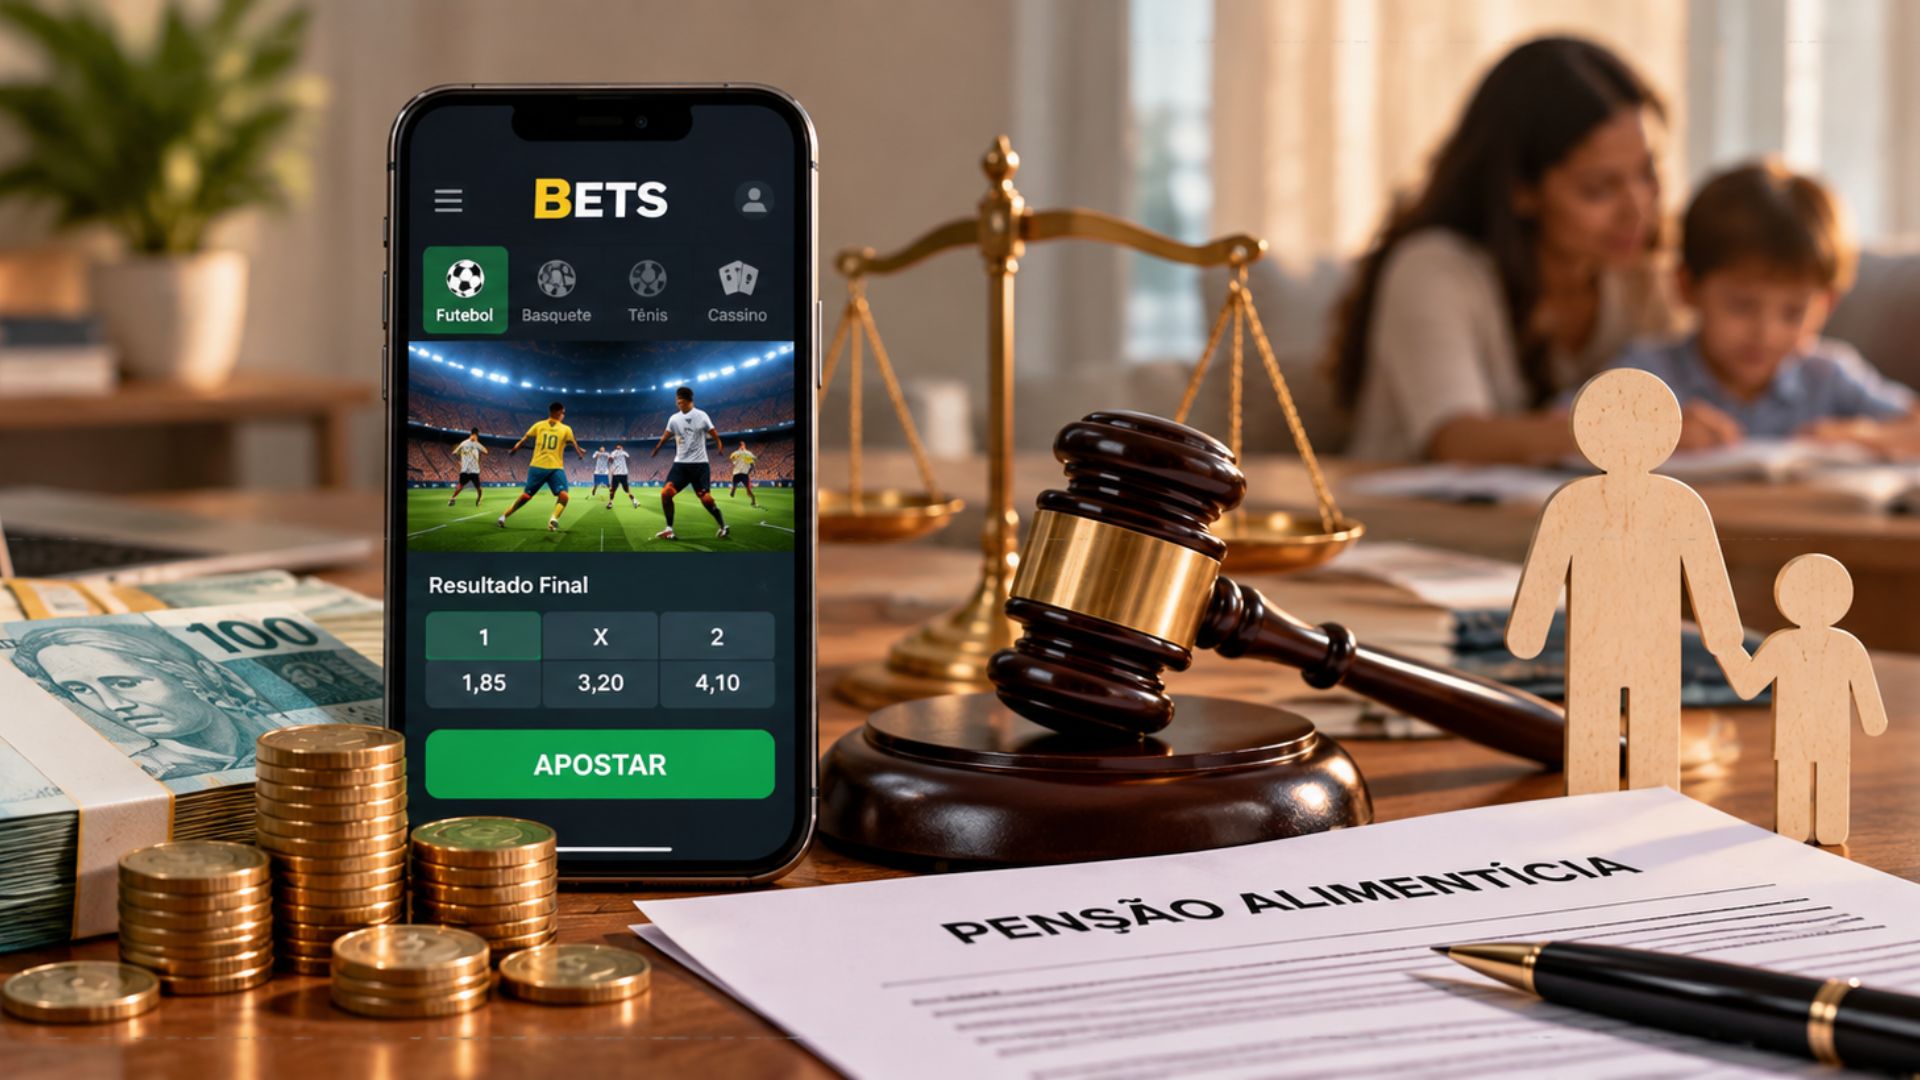
Uma proposta em análise na Câmara dos Deputados prevê o uso de prêmios de apostas e de valores referentes à restituição do Imposto de Renda para o pagamento de pensão alimentícia em atraso. A medida trata de recebimentos eventuais que podem ser obtidos pelo devedor, mas que não fazem parte de sua renda mensal regular.
De acordo com a matéria da Agência Câmara de Notícias, o objetivo do texto é permitir que esses créditos sejam considerados no cumprimento de uma obrigação alimentar reconhecida judicialmente.
A proposta ainda está em análise. Portanto, não representa uma mudança imediata nas regras de cobrança nem autoriza, por si só, a retenção automática de valores recebidos em apostas ou de restituições do Imposto de Renda.
Valores fora da renda mensal
A pensão alimentícia costuma ser relacionada à capacidade financeira do responsável pelo pagamento e às necessidades de quem recebe os alimentos. Na cobrança de parcelas vencidas, a existência de uma renda regular pode não ser suficiente para localizar recursos disponíveis para a quitação da dívida.
O projeto aborda justamente valores que podem surgir de forma pontual. Entre eles estão os prêmios pagos por empresas de apostas e os montantes devolvidos ao contribuinte pela Receita Federal após o processamento da declaração do Imposto de Renda.
Esses recebimentos têm natureza diferente de um salário ou de uma remuneração periódica. Podem ocorrer apenas uma vez ou em intervalos não previsíveis. Pela proposta, porém, a eventualidade do crédito não impediria que ele fosse levado em conta em uma execução de alimentos.
Como a medida funcionaria
A lógica do texto é vincular o recebimento desses valores ao cumprimento da obrigação alimentar. Em uma situação de inadimplência, o crédito destinado ao devedor poderia ser alcançado para atender a dívida de pensão, conforme a determinação judicial prevista na proposta.
O mecanismo não transforma prêmios de apostas ou restituições tributárias em fonte permanente de renda. A previsão se concentra na existência de um valor a receber e na possibilidade de direcioná-lo ao pagamento de parcelas alimentícias pendentes.
Na prática, a medida desloca parte da cobrança para o momento anterior à entrega do dinheiro ao devedor. Em vez de depender apenas da localização de recursos já depositados em conta ou da renda mensal informada no processo, a execução poderia considerar créditos ainda submetidos ao pagamento por terceiros.
O alcance da regra dependerá do texto aprovado ao fim da tramitação e da forma como a Justiça for autorizada a aplicá-la. A proposta, isoladamente, não altera os procedimentos em vigor enquanto não for convertida em norma válida.
Prêmios de apostas
Um dos pontos do projeto é a possibilidade de retenção de prêmios obtidos em apostas. O texto se refere aos valores que seriam pagos ao devedor por empresas ou plataformas responsáveis pelo recebimento e pela transferência desses recursos.
Caso a previsão avance, a instituição encarregada do pagamento poderá ser envolvida no cumprimento da ordem judicial, para que o valor seja direcionado à quitação da obrigação alimentar. O procedimento exato, os limites da retenção e as condições para a liberação de eventual saldo dependem da redação que será analisada durante a tramitação.
A proposta não estabelece que toda quantia obtida em uma aposta seja automaticamente destinada à pensão. O ponto central é a existência de uma dívida alimentar e de uma decisão judicial capaz de alcançar o crédito eventual do responsável pelo pagamento.
Restituição do Imposto de Renda
O segundo tipo de recebimento mencionado no projeto é a restituição do Imposto de Renda. O valor corresponde à devolução de quantias pagas a mais pelo contribuinte, conforme o resultado do processamento da declaração.
Quando há uma dívida de pensão alimentícia, a restituição poderia ser considerada um crédito disponível para a satisfação da obrigação. A proposta busca evitar que o recebimento eventual fique fora do alcance da execução apenas porque não integra a remuneração habitual do devedor.
Assim como ocorre com os prêmios de apostas, a previsão não significa que a restituição será retida em qualquer circunstância. A aplicação dependerá da existência da dívida, da atuação judicial e dos critérios definidos pelo texto aprovado e pelas decisões proferidas no caso concreto.
Relação com a execução de alimentos
A execução de alimentos é o procedimento utilizado para cobrar parcelas de pensão que deixaram de ser pagas. As regras atuais já permitem diferentes formas de cobrança, conforme a situação do devedor e o período de inadimplência.
A proposta acrescenta ao debate a possibilidade de alcançar valores que ainda serão recebidos. O foco não está na criação de uma nova obrigação de pagar, mas na localização de recursos que possam ser usados para cumprir uma obrigação alimentar já existente.
O texto também parte da distinção entre a renda ordinária e os créditos extraordinários. Um responsável pode não apresentar aumento no salário mensal, mas receber um prêmio ou uma restituição em determinado período. Pela lógica da proposta, esse ingresso pontual poderia contribuir para a regularização da pensão em atraso.
A utilização do dinheiro, no entanto, continua vinculada à finalidade alimentar. A retenção prevista está relacionada ao pagamento da pensão e não representa uma autorização geral para bloquear qualquer valor do devedor sem relação com o processo judicial.
Tramitação ainda precisa avançar
Como está em fase de análise na Câmara dos Deputados, o projeto ainda pode passar por discussões, alterações e votações antes de seguir para as etapas seguintes do processo legislativo. O conteúdo final poderá ser modificado durante esse percurso.
Também será necessário observar como a proposta definirá a comunicação entre o Judiciário, os responsáveis pelo pagamento dos prêmios e os órgãos envolvidos na restituição do Imposto de Renda. Esses procedimentos são relevantes para determinar quando a retenção poderá ocorrer e como o dinheiro será encaminhado ao processo.
Até que haja aprovação e entrada em vigor de uma nova regra, permanecem aplicáveis os mecanismos previstos na legislação atual para a cobrança de pensão alimentícia. A proposta, portanto, representa uma discussão sobre a ampliação dos meios de localizar e direcionar recursos do devedor, sem produzir efeito automático no momento.
O que está em discussão
O ponto principal do projeto é permitir que a cobrança judicial de alimentos considere recebimentos que não aparecem de forma contínua na renda do responsável. Prêmios de apostas e restituições do Imposto de Renda são apresentados como exemplos de créditos eventuais que podem ser destinados ao pagamento de parcelas vencidas.
A mudança pretendida depende da aprovação do texto e da regulamentação de sua aplicação. Enquanto isso, a análise da proposta se concentra em definir se e como esses valores poderão ser alcançados pela execução de alimentos, sempre a partir de uma obrigação alimentar e de uma determinação judicial.