Um projeto em análise na Câmara dos Deputados prevê a isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários destinados ao trabalho de feirantes. A proposta busca criar um tratamento tributário específico para veículos usados no transporte de mercadorias e na operação da atividade em feiras.
O benefício, porém, ainda não está valendo. Para que a isenção possa ser aplicada, o texto precisa seguir o processo de tramitação no Congresso e ser aprovado de acordo com as regras legislativas. Até que isso ocorra, permanecem em vigor as normas atuais sobre a incidência do IPI na compra desses veículos.
O que prevê a proposta
A medida estabelece como foco os feirantes que utilizam veículos utilitários como instrumento de trabalho. A finalidade é relacionar a compra do veículo ao exercício da atividade profissional, especialmente ao deslocamento de mercadorias até os locais de venda.
Na prática, a proposta trata o utilitário não apenas como um bem de uso pessoal, mas como parte da estrutura necessária para a realização do trabalho em feiras. O texto considera a função desempenhada pelo veículo na rotina de transporte e apoio à comercialização de produtos.
A isenção prevista está vinculada ao IPI, tributo federal aplicado à industrialização e à comercialização de determinados produtos, entre eles veículos. A mudança, portanto, não representa uma alteração geral para todos os compradores de automóveis ou utilitários. O alcance depende da condição de feirante e da destinação profissional prevista no projeto.
Relação com a rotina dos feirantes
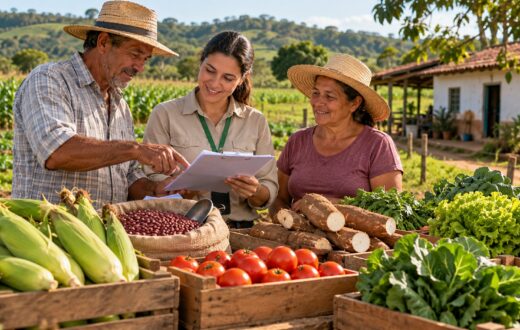
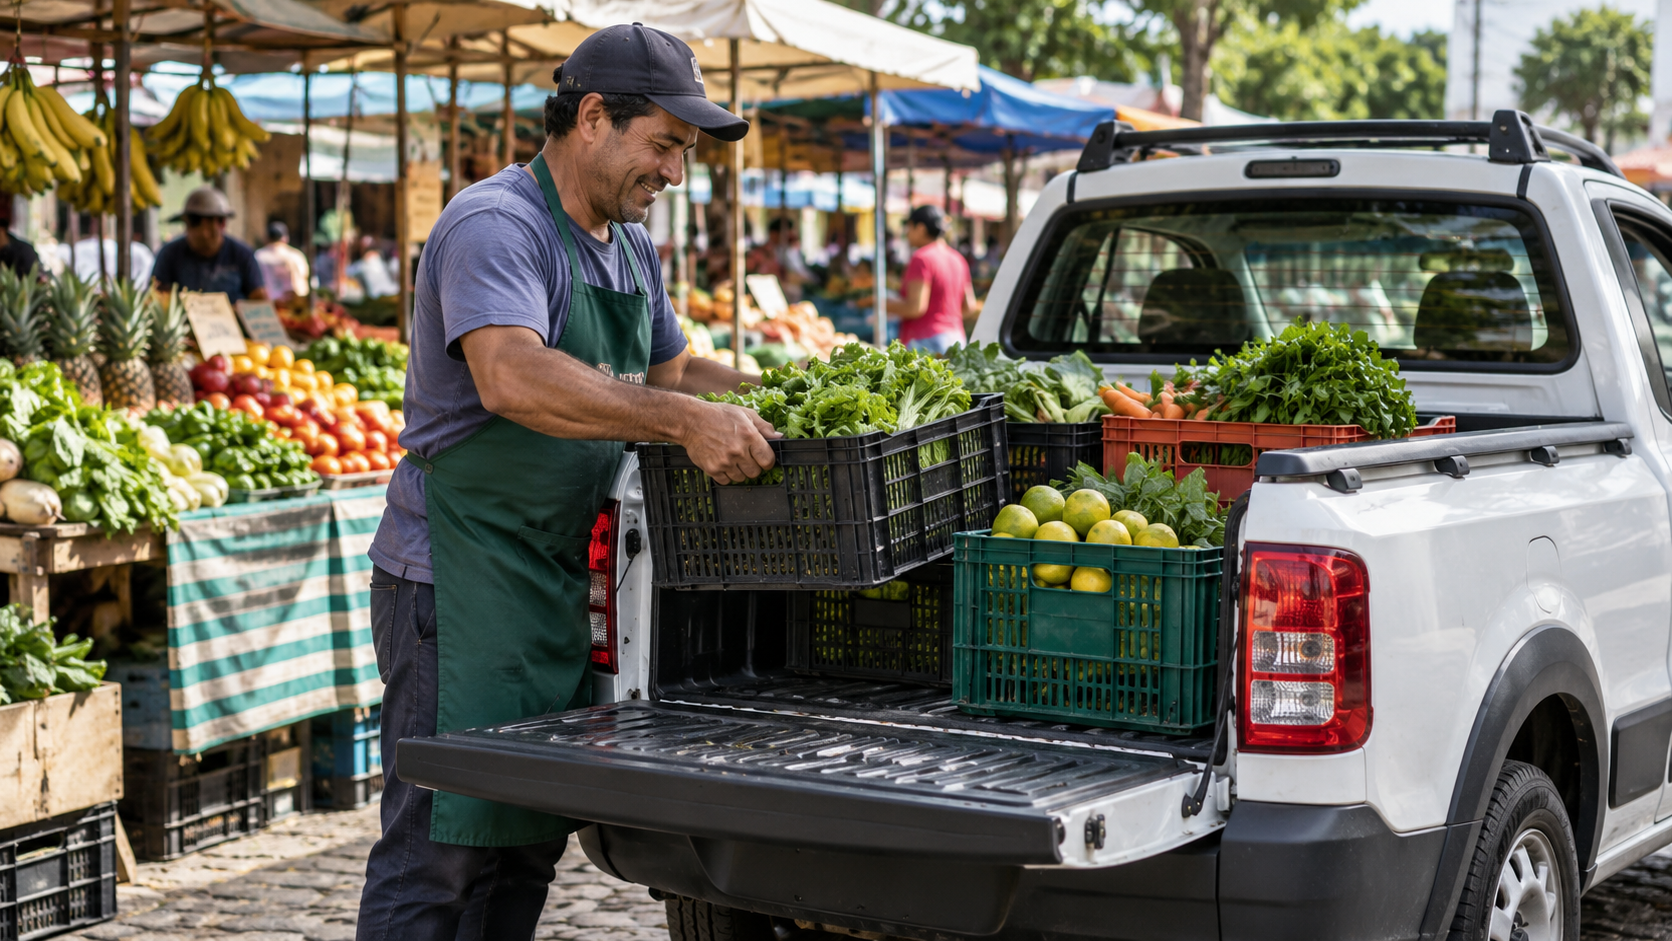
Feirantes precisam transportar produtos, equipamentos e materiais utilizados na montagem e no funcionamento dos pontos de venda. É nesse deslocamento que a proposta concentra sua justificativa, ao prever uma regra específica para veículos empregados na atividade.
O projeto relaciona o benefício fiscal ao uso profissional do utilitário. Com isso, a compra do veículo estaria associada às necessidades de transporte próprias do trabalho em feiras, e não a uma aquisição sem relação com a atividade econômica do beneficiário.
A previsão alcança a etapa de compra do veículo. Caso seja aprovada, a regra poderá reduzir a parcela correspondente ao IPI na operação enquadrada nos critérios do texto. A aplicação efetiva, contudo, dependerá da aprovação final da proposta e das condições estabelecidas na legislação.
Medida ainda depende de aprovação
A apresentação do projeto não produz efeito imediato sobre o preço dos veículos nem autoriza, por si só, a compra com imposto reduzido. Enquanto a matéria estiver em tramitação, feirantes continuam sujeitos à regulamentação atualmente vigente.
O texto ainda precisa ser analisado nas instâncias legislativas competentes. Durante esse processo, a proposta pode avançar, receber alterações ou não ser aprovada. Somente depois da conclusão da tramitação e da eventual entrada em vigor da nova regra será possível aplicar o benefício nos casos previstos.
Por esse motivo, a proposta não deve ser confundida com uma isenção já disponível. A possibilidade de redução do custo de aquisição depende de uma mudança na legislação e do cumprimento das exigências que vierem a ser definidas para a medida.
Benefício é voltado a veículo utilizado no trabalho
O ponto central do projeto é a destinação do utilitário. A previsão foi formulada para alcançar veículos usados na atividade de feirante, em especial no transporte relacionado às feiras. O enquadramento, portanto, está associado ao vínculo entre o veículo e o trabalho realizado.
Esse recorte diferencia a proposta de uma redução ampla de impostos para a compra de veículos. O texto não trata de todos os consumidores nem de qualquer finalidade de uso. A regra projetada tem público definido e considera a atividade profissional como elemento para o acesso ao benefício.
As condições específicas para comprovar o enquadramento deverão observar o que for estabelecido no projeto e na regulamentação correspondente, caso a medida seja aprovada. A utilização do veículo na atividade é o eixo da proposta apresentada na Câmara.
Próximas etapas
A tramitação legislativa será responsável por definir o futuro da proposta. Nesse percurso, o projeto poderá ser submetido à análise das comissões e das demais etapas previstas para matérias que alteram regras tributárias.
Enquanto a discussão não for concluída, não há autorização para que feirantes deixem de recolher o IPI na compra de utilitários com base apenas na existência do projeto. A eventual desoneração dependerá da aprovação da medida e da observância dos requisitos legais.
O projeto coloca no debate a relação entre tributação e custos operacionais de trabalhadores que atuam em feiras. Ao propor uma exceção para a compra de veículos utilitários, o texto busca considerar a função do transporte de mercadorias na execução da atividade profissional.
A proposta segue, portanto, como uma possibilidade em análise no Congresso. O alcance do benefício, as condições de aplicação e a entrada em vigor dependerão do resultado da tramitação legislativa.
Fonte: Agência Câmara de Notícias.