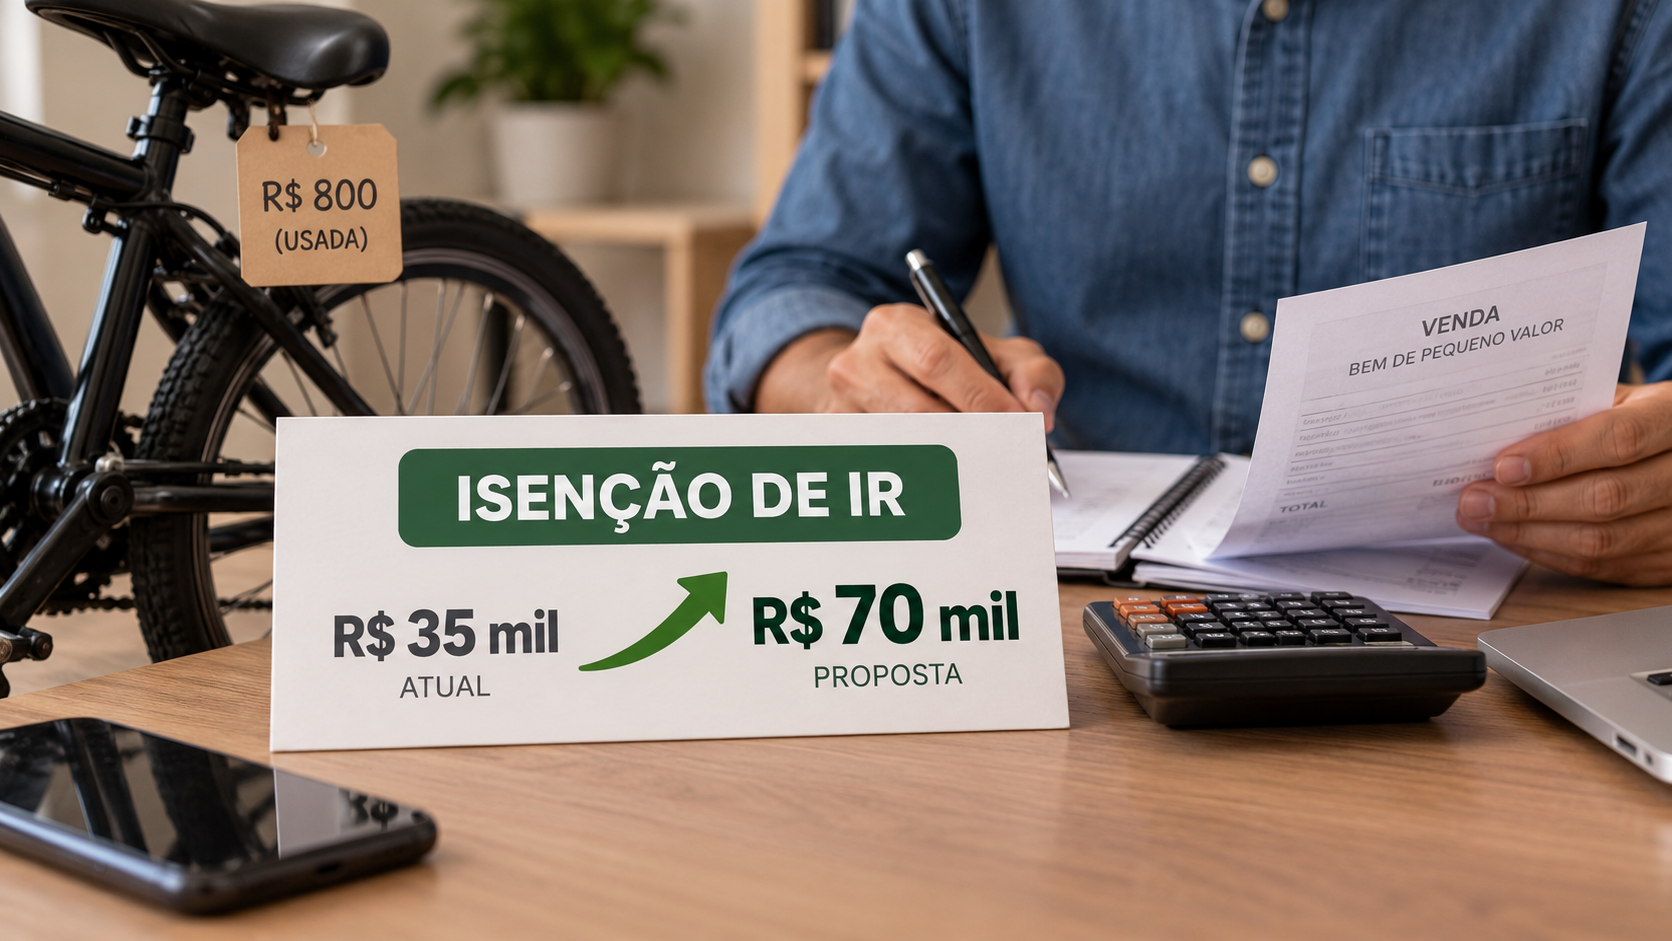
Uma proposta em análise na Câmara dos Deputados pode alterar a referência usada para definir quando a venda de um bem de pequeno valor fica dispensada da cobrança de Imposto de Renda. O texto prevê que o limite passe de R$ 35 mil para R$ 70 mil.
A mudança alcançaria operações de venda dentro da nova faixa, desde que o projeto avance e seja aprovado. Até que isso ocorra, permanece válida a regra atualmente em vigor, com referência de R$ 35 mil para esse tipo de operação.
O tema envolve o tratamento tributário dado a vendas ocasionais de bens. A proposta não cria uma dispensa geral para qualquer ganho obtido com a venda de patrimônio. O objetivo informado é atualizar o valor que separa as operações de pequeno valor daquelas que podem ficar sujeitas à apuração do Imposto de Renda.
O que está previsto no texto
O projeto estabelece a elevação do limite de R$ 35 mil para R$ 70 mil. Na prática, o novo valor seria usado como parâmetro para a aplicação da isenção prevista para vendas de bens de pequeno valor.
Com a alteração, uma venda enquadrada na faixa entre R$ 35 mil e R$ 70 mil poderia passar a receber o mesmo tratamento reservado hoje às operações que não ultrapassam o limite de R$ 35 mil. A aplicação, no entanto, dependeria da aprovação da proposta e da entrada da nova regra em vigor.
O texto trata da referência de valor utilizada na legislação do Imposto de Renda. Por isso, a mudança está relacionada à apuração de ganhos obtidos com a venda de bens e à forma como essas operações são consideradas pelo contribuinte.
Como funciona a referência atual
A legislação estabelece um limite para identificar vendas de bens de pequeno valor. Quando a operação se enquadra nessa regra, há previsão de isenção do Imposto de Renda, conforme as condições estabelecidas para esse tipo de transação.
O valor de R$ 35 mil é o parâmetro atualmente mencionado para a venda de bens. A proposta apresentada na Câmara busca substituir essa referência por R$ 70 mil, ampliando a faixa de operações que poderiam ficar fora da cobrança do imposto.
O limite não deve ser confundido com uma autorização para deixar de informar qualquer venda no Imposto de Renda. A proposta se refere à regra de isenção e ao tratamento tributário da operação. As obrigações de declaração e os procedimentos aplicáveis devem seguir as normas específicas da Receita Federal e da legislação em vigor.
Quem poderia ser alcançado
O texto pode alcançar pessoas que realizam vendas ocasionais de bens e que hoje ficam sujeitas à análise do limite de R$ 35 mil. Se a proposta for aprovada, operações com valor de até R$ 70 mil poderão ser enquadradas na faixa ampliada de isenção, de acordo com a redação final e com as regras que vierem a ser aplicadas.
A medida não foi apresentada como uma mudança restrita a um tipo específico de bem. O foco está no valor da venda e no enquadramento da operação como venda de bem de pequeno valor. Por essa razão, a aplicação concreta dependerá das condições previstas na legislação e da regulamentação correspondente.
Também não se trata, pelo texto em análise, de uma alteração automática para todas as situações envolvendo patrimônio. Vendas que não se enquadrem na faixa ou nas condições da isenção continuam sujeitas às regras próprias de apuração do Imposto de Renda.
Relação com o ganho de capital
A venda de um bem pode gerar ganho de capital quando o valor recebido é superior ao custo de aquisição. Esse resultado é um dos elementos considerados na apuração do Imposto de Renda. A regra de pequeno valor atua justamente como uma referência para definir quando determinadas vendas ficam dispensadas da cobrança.
Ao propor a elevação do limite, o projeto modifica o ponto a partir do qual a operação deixa de ser considerada dentro da faixa de isenção. A alteração não significa que o cálculo do ganho de capital deixaria de existir em todas as vendas. O que muda é o valor de referência previsto para a dispensa.
Por isso, a análise de cada caso continua dependendo das informações da transação, do tipo de bem vendido, do valor de aquisição e das regras aplicáveis ao contribuinte. O projeto em discussão trata especificamente da atualização do limite monetário.
O que ainda precisa acontecer
A proposta está em análise na Câmara dos Deputados e ainda não produz efeitos sobre as declarações ou sobre a tributação das vendas. Para que o limite de R$ 70 mil passe a valer, o texto precisa seguir o processo legislativo e ser aprovado conforme as regras aplicáveis.
Durante a tramitação, o projeto pode ser examinado pelas instâncias responsáveis, receber alterações e ter sua redação modificada. A versão final, caso haja aprovação, é que definirá o alcance da medida, as condições para a isenção e o momento em que a nova referência poderá ser utilizada.
Enquanto o projeto não for convertido em norma válida, o parâmetro de R$ 35 mil continua sendo a referência informada para as vendas de bens de pequeno valor. Contribuintes que realizarem operações devem observar as regras vigentes no período correspondente, sem aplicar antecipadamente o limite proposto.
Impacto esperado na declaração
Se entrar em vigor, a mudança poderá reduzir o número de vendas enquadradas na faixa sujeita à apuração do imposto, porque operações que hoje ultrapassam R$ 35 mil e não excedem R$ 70 mil passariam a ter uma referência mais ampla para a isenção.
Esse efeito, porém, dependerá do texto aprovado e das demais condições exigidas pela legislação. O valor da venda, isoladamente, não elimina a necessidade de verificar o enquadramento da operação nem substitui o preenchimento das informações exigidas pelos sistemas de declaração.
A principal alteração proposta é, portanto, a atualização do limite monetário. O projeto não estabelece uma mudança geral nas regras do Imposto de Renda, mas interfere em uma faixa específica relacionada à venda de bens de pequeno valor.
O acompanhamento da tramitação será necessário para saber se a proposta será aprovada, se haverá mudanças no texto e quando uma eventual nova regra poderá ser aplicada. Até lá, continuam valendo os critérios atualmente previstos para a isenção nas vendas de bens.
Fonte: Agência Câmara de Notícias.